


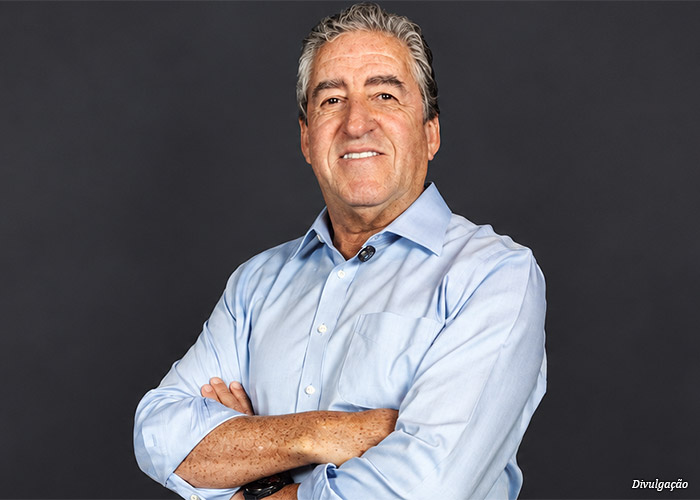
José Carlos Macedo defende mudança na forma como empresas e pessoas enxergam a gestão de riscos em uma economia marcada por IA, digitalização e velocidade.
O avanço da tecnologia e a velocidade com que novos negócios são criados estão mudando não apenas a forma como empresas operam, mas também a maneira como os riscos precisam ser administrados. Para José Carlos Macedo, founder e CEO da Ô insurance, esse cenário exige uma mudança de papel do seguro: de uma ferramenta acionada para proteger o que já existe para uma infraestrutura capaz de viabilizar crescimento, inovação e continuidade.
— O seguro foi historicamente associado à proteção. Mas, na nova economia, ele precisa ser entendido também como uma infraestrutura para o crescimento. Quanto melhor uma empresa conhece e administra seus riscos, maior é sua capacidade de tomar decisões e avançar— afirma Macedo.
A transformação ganha relevância em um momento em que empresas conseguem lançar produtos, testar modelos de negócio, contratar, captar recursos e expandir operações em velocidades cada vez maiores. Ao mesmo tempo, a digitalização cria novas superfícies de risco, envolvendo dados, inteligência artificial, cibersegurança, privacidade, fraude e responsabilidade.
Na visão do executivo, o problema não está no risco em si. Toda decisão de crescimento envolve algum grau de incerteza. O desafio é compreender quais riscos uma empresa está disposta a assumir e criar mecanismos para absorvê-los.
—Não existe inovação sem risco. O que precisamos fazer é trocar o risco desconhecido pelo risco compreendido. Quando você consegue medir e administrar aquilo que pode dar errado, ganha liberdade para fazer aquilo que pode dar certo— diz.
Gestão de riscos precisa entrar antes da decisão — Para Macedo, uma das principais mudanças necessárias no mercado é antecipar a discussão sobre seguros. Em vez de buscar uma apólice depois que uma decisão empresarial já foi tomada, a gestão de riscos deveria fazer parte do planejamento estratégico desde o início.
“Durante muito tempo, o seguro entrou no final do processo: a empresa tomava a decisão e depois procurava entender como protegê-la. Precisamos inverter essa lógica. Risco deveria fazer parte da conversa estratégica desde o primeiro momento”, afirma.
A mudança é especialmente importante diante da velocidade proporcionada pela tecnologia. Uma oportunidade pode ser identificada e executada em poucos dias ou semanas, enquanto os impactos de uma falha podem ser muito maiores e mais rápidos.
—Velocidade é uma vantagem competitiva, mas velocidade sem gestão de risco também acelera a vulnerabilidade. Não podemos pedir para as empresas inovarem mais e, ao mesmo tempo, tratarmos risco como uma discussão secundária —afirma Macedo.
Inteligência artificial amplia oportunidade e exposição — A inteligência artificial é um dos principais exemplos dessa nova realidade. A tecnologia já permite ganhos de produtividade, automação, personalização e escala, mas também introduz riscos que ainda estão sendo compreendidos pelo mercado.
Entre eles estão questões relacionadas à privacidade e utilização de dados, segurança cibernética, propriedade intelectual, fraude e responsabilidade por decisões tomadas ou influenciadas por sistemas automatizados.
—A inteligência artificial não é um argumento para frear a inovação. É um argumento para sofisticarmos a gestão de riscos. Quanto mais poderosa é uma tecnologia, mais importante é criar mecanismos para que ela seja utilizada com responsabilidade— diz o CEO.
A mesma lógica, segundo ele, vale para empresas que estão entrando em novos mercados, desenvolvendo produtos inéditos ou adotando modelos operacionais que ainda não possuem histórico suficiente para que os riscos sejam facilmente mensurados.
De custo para capacidade de avançar — A mudança de percepção também envolve a forma como empresas e consumidores enxergam o preço do seguro. Tradicionalmente tratado como uma despesa, o seguro pode ser compreendido como uma ferramenta que aumenta a capacidade de assumir riscos.
—O seguro não deveria ser avaliado apenas pelo que ele custa. Precisamos olhar para o que ele permite que uma empresa faça. Uma empresa protegida pode assumir determinados riscos que talvez não assumisse sem proteção —afirma Macedo.
Para ele, o mesmo raciocínio vale para pessoas físicas. A combinação de novas formas de trabalho, maior dependência de ambientes digitais, diferentes tipos de patrimônio e carreiras menos lineares cria necessidades de proteção que não existiam no passado.
—As pessoas também estão vivendo de uma maneira diferente. Construíram novas formas de patrimônio, novas carreiras e novas relações com a tecnologia. Se os riscos mudaram, a proteção também precisa mudar —afirma.
O novo valor do seguro está na continuidade — Em um ambiente de negócios no qual uma interrupção pode representar perda de receita, clientes e reputação, a capacidade de continuar operando se torna um ativo estratégico.
É nesse ponto que Macedo vê uma das principais oportunidades para o setor de seguros.
—No fim das contas, o seguro não vende apenas proteção. Ele vende continuidade. A capacidade de continuar operando depois de um incidente, continuar investindo depois de uma perda ou continuar empreendendo diante de um imprevisto— afirma.
A tese, segundo o executivo, muda a própria pergunta que o mercado deveria fazer sobre seguros.
—Em vez de perguntar apenas ‘o que o seguro protege?’, deveríamos perguntar ‘o que o seguro permite que eu faça?’. Essa é uma mudança simples de pergunta, mas enorme em termos de estratégia —diz.
Para Macedo, o futuro do setor estará cada vez menos relacionado apenas à indenização de perdas e mais à capacidade de ajudar empresas e pessoas a compreender, absorver e navegar riscos em um ambiente de transformação permanente.
—Proteger não é necessariamente olhar para trás. Em uma economia de alta velocidade, proteger pode ser justamente criar as condições para seguir em frente — conclui.