


Entenda como funciona o Crédito em Dobro da Mapfre Consórcios, que permite dobrar a carta após a contemplação e ampliar o poder de compra.
No consórcio, a carta de crédito é definida no momento da contratação, mas o valor necessário para a compra pode mudar até a contemplação. Um imóvel pode se valorizar ao longo do período, enquanto um veículo que atendia às necessidades inicialmente pode dar lugar a outro de categoria superior. Também pode surgir a oportunidade de adquirir um bem mais completo, que exige um crédito maior do que o planejado.
É justamente para lidar com essa diferença entre o planejamento inicial e a necessidade de compra no momento da contemplação que a Mapfre Consórcios oferece o Plano Crédito em Dobro. A modalidade permite começar com uma carta de determinado valor e, depois de ser contemplado, decidir se deseja dobrar o crédito.
A proposta, porém, funciona de maneira diferente das modalidades conhecidas no mercado como “meia parcela” ou “parcela reduzida”. Embora os modelos possam parecer semelhantes à primeira vista, há uma diferença importante: no Plano Crédito em Dobro, o participante só decide se quer assumir o crédito maior depois da contemplação, quando já conhece sua situação e pode avaliar se realmente precisa ampliar o poder de compra.
O que é o Crédito em Dobro? O Crédito em Dobro é uma modalidade de consórcio permitida pela regulamentação do Banco Central, mas ainda é oferecida por poucas administradoras no mercado. A proposta permite contratar inicialmente uma carta de determinado valor e, após a contemplação, optar por dobrar o crédito, conforme as regras do grupo.
Na prática, quem contrata uma carta de R$ 100 mil, começa pagando parcelas, e taxa de administração sobre o valor inicial contratado. Quando for contemplado, o consorciado decide pela ampliação, podendo elevar o crédito para até R$ 200 mil. A operação não é automática nem gratuita: o novo valor implica o recálculo das condições financeiras para o novo crédito.
A principal característica está no momento em que essa escolha acontece. O participante não assume desde o início as condições financeiras referentes aos R$ 200 mil, mas começa o plano considerando apenas a carta de R$ 100 mil. Depois da contemplação, a administradora apresenta as condições para a ampliação, incluindo o impacto sobre as parcelas.
Com essas informações em mãos, o consorciado decide se deseja ou não dobrar o crédito. Se optar pela operação, formaliza a escolha e segue as novas condições do contrato; caso contrário, mantém a carta original. Essa estrutura é diferente de modelos que oferecem uma parcela reduzida sobre um crédito maior já contratado.
Crédito em Dobro x meia parcela: qual é a diferença? A comparação com a chamada “meia parcela” é importante porque os dois modelos podem transmitir uma impressão semelhante: a de começar o consórcio pagando menos. A forma como esse benefício é construído, porém, é diferente.
No modelo de parcela reduzida praticado no mercado, o consumidor contrata desde o início, uma carta de R$ 200 mil e paga temporariamente metade do valor da parcela devida. Embora o pagamento mensal inicial seja menor, o contrato já considera o crédito de R$ 200 mil.
Isso significa que a taxa de administração e demais despesas relacionadas ao grupo são calculados considerando o crédito maior contratado, mesmo durante o período em que o participante paga a parcela reduzida. Depois da contemplação, ocorre a recomposição prevista no contrato, e o valor a pagar pode subir significativamente. Dependendo do momento em que for contemplado, o consorciado ainda tem parcelas remanescentes relacionadas ao período em que pagou o valor reduzido.
No Plano Crédito em Dobro, a lógica é outra. O participante começa com uma carta de R$ 100 mil e paga as condições correspondentes a esse crédito. Somente depois da contemplação, se quiser dobrar o valor para R$ 200 mil, recebe a demonstração de como ficará o contrato e qual será o impacto da mudança nas parcelas.
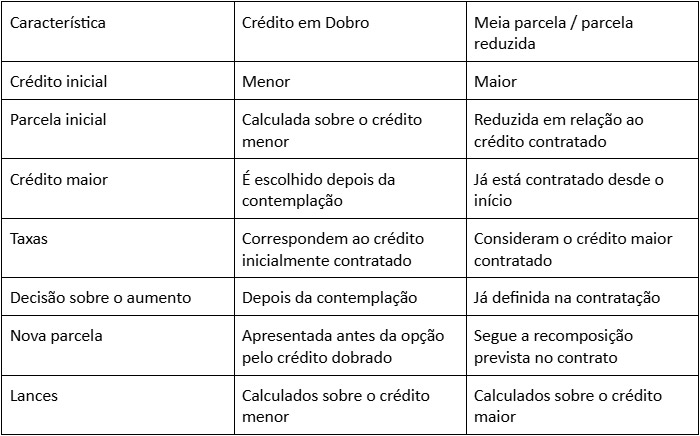
A diferença vai além do nome utilizado para cada modalidade. Ela muda o momento em que o consumidor assume o compromisso financeiro com o crédito maior. No Plano Crédito em Dobro, essa decisão acontece quando o participante já sabe que foi contemplado e pode avaliar sua necessidade real de compra.
Veja também: como funciona o consórcio.
Como funciona o Plano Crédito em Dobro da Mapfre Consórcios? Na Mapfre Consórcios, o Plano Crédito em Dobro está disponível em grupos específicos, portanto não é uma condição presente em todos os consórcios da administradora. A modalidade pode ser contratada para as categorias de bens móveis e imóveis, sempre de acordo com a oferta e as regras do grupo escolhido.
Imagine, por exemplo, uma pessoa que contrata uma carta de R$ 100 mil para um imóvel. Durante o período de espera pela contemplação, ela segue pagando as parcelas referentes ao crédito originalmente contratado, sem assumir antecipadamente o compromisso financeiro de uma carta de R$ 200 mil.
Quando a contemplação acontece, surge a possibilidade de dobrar o crédito. Se o participante entender que os R$ 200 mil serão mais adequados para a compra, a administradora apresenta as novas condições, incluindo o novo valor das parcelas após a ampliação. O participante então decide se deseja formalizar a operação.
Se a carta original já for suficiente para a aquisição, não há necessidade de fazer o aumento. O consorciado pode utilizar os R$ 100 mil contratados e seguir as condições do plano. Por isso, o Plano Crédito em Dobro não obriga o consumidor a fazer uma escolha hoje sobre uma necessidade que só ficará clara no futuro.
O que avaliar antes de contratar o Plano Crédito em Dobro? Antes de contratar o Plano Crédito em Dobro, é importante conhecer não apenas o valor da carta inicial, mas também as condições para eventual ampliação após a contemplação. O funcionamento do grupo, o valor das parcelas e o impacto financeiro de dobrar o crédito precisam estar claros desde o início.
Outro ponto é verificar a disponibilidade da modalidade. O Crédito em Dobro não está presente em todos os grupos da Mapfre Consórcios e pode ser contratado em grupos específicos de automóveis e imóveis, conforme a oferta vigente. Também vale analisar como a ampliação afetará o contrato caso o participante decida dobrar a carta.
Entre os principais pontos a considerar estão:
• Valor do crédito inicial;
• Valor do crédito final;
• Valor das parcelas;
• Prazo do grupo;
• Regras de contemplação;
• Condições para dobrar a carta;
• Impacto da ampliação sobre as parcelas;
• Limite de crédito permitido pelo grupo;
• Demais custos e condições previstos em contrato.
Essa análise permite entender o funcionamento do plano antes da adesão e, principalmente, chegar ao momento da contemplação sabendo exatamente quais possibilidades estarão disponíveis para a utilização do crédito.
Mapfre Consórcio: mais flexibilidade para escolher o seu crédito — A Mapfre Consórcios atua há mais de uma década no mercado, administrando grupos e ofertando diferentes modalidades de consórcio. A empresa é administrada pela BR Consórcios, uma administradora devidamente autorizada e fiscalizada pelo Banco Central do Brasil e conta atualmente com mais de 85 mil clientes ativos.
Essa experiência também se reflete na escala da operação: são mais de R$ 18 bilhões em créditos administrados e mais de 1.800 contemplações mensais. Esses números ajudam a dimensionar a estrutura por trás dos planos oferecidos pela administradora.
Para quem ainda não sabe qual será o valor ideal do bem no momento da contemplação, o Crédito em Dobro permite começar com uma carta menor e decidir posteriormente se deseja dobrar o crédito. Consulte a Mapfre Consórcios para verificar os grupos que oferecem a modalidade e avalie se essa alternativa faz sentido para o seu planejamento.
FAQ: Perguntas frequentes sobre o Plano Crédito em Dobro
Confira algumas das principais dúvidas sobre o Plano Crédito em Dobro:
1. O valor da parcela aumenta quando o crédito é ampliado? Sim. Ao optar por dobrar o crédito, o contrato é recalculado de acordo com o novo valor. A administradora apresenta ao consorciado as novas condições e o impacto nas parcelas antes da formalização da ampliação.
2. Posso desistir de aumentar o crédito depois da contemplação? Sim. A ampliação é uma escolha do participante. Depois de conhecer as condições apresentadas pela administradora, ele pode decidir manter o crédito original caso entenda que não precisa do valor dobrado.
3. O aumento do crédito é automático após a contemplação? Não. A contemplação não dobra automaticamente a carta de crédito. O participante precisa manifestar interesse, conhecer as novas condições e autorizar formalmente a ampliação.
4. Posso escolher qualquer valor para aumentar minha carta de crédito? No Plano Crédito em Dobro, o consorciado pode ampliar o crédito em até 100%, respeitando o maior crédito disponível no grupo.
5. Quem pode contratar o Plano Crédito em Dobro? O Plano Crédito em Dobro pode ser contratado por pessoas interessadas em consórcios de automóveis ou imóveis, desde que a modalidade esteja disponível no grupo escolhido.