


Quando se fala em Reforma Tributária, 2027 costuma ser tratado como o marco da mudança. Porém, para o setor logístico, esperar esse momento para começar a se adaptar significa chegar atrasado. A transição já exige, em 2026, decisões que envolvem preços, contratos, fornecedores, documentos fiscais, sistemas e relações comerciais, antes da cobrança da CBS a partir de 2027 e da implantação gradual do IBS.
Essa preparação representa uma oportunidade para que as operações logísticas brasileiras se fortaleçam ainda mais, ampliando a compreensão de suas particularidades e incorporando a variável tributária às decisões comerciais, de modo a criar camadas de segurança jurídica adicionais para as próximas etapas do processo de transição.
A explicação para isso está na própria natureza das operações logísticas integradas, com serviços que se conectam em etapas diversas. O transporte de cargas envolve diferentes agentes, contratos e documentos, desde a contratação do frete até a entrega ao destinatário. Desse modo, para que as novas regras sejam aplicadas corretamente, é necessário garantir que os dados registrados nos sistemas fiscais correspondam às operações efetivamente realizadas, reduzindo inconsistências e retrabalho.
Reflexo da importância dessa antecipação e de que as companhias estão atentas à transição ao novo regime tributário é que 86% dos documentos fiscais de empresas obrigadas a destacar a CBS já trazem o novo imposto, de acordo com levantamento da Receita Federal.
Zonas cinzentas para a logística — Uma das características capazes de tornar este processo mais complexo para as organizações do setor logístico é a variedade das operações. A multimodalidade acrescenta situações que não encontram respostas tão rápidas e simples no novo modelo.
A cabotagem, em particular, é uma área que exige uma visão integrada da tributação. Uma operação que conecta uma indústria a um centro de distribuição em outro estado, por exemplo, pode envolver diferentes transportadores, terminais e prestadores de serviços. Nesse cenário, a análise isolada do frete marítimo não é suficiente para compreender o impacto tributário sobre o custo total da operação. É necessário considerar como cada serviço se relaciona com os demais e como as informações fiscais circulam entre os participantes da cadeia.
Entre os temas que concentram as discussões do setor está o tratamento tributário dos serviços portuários e logísticos vinculados ao comércio internacional. Embora a legislação já contemple hipóteses de desoneração de serviços associados à exportação de mercadorias, ainda existem questões relevantes sobre o enquadramento das operações contratadas por empresas estrangeiras e executadas em território brasileiro. A definição de critérios claros para a caracterização da exportação de serviços, especialmente quanto ao local do consumo, à identificação do contratante e à comprovação documental, será fundamental para evitar interpretações divergentes e custos adicionais para a cadeia logística.
Outro ponto de atenção é a delimitação das responsabilidades tributárias dos diferentes agentes envolvidos na movimentação de cargas. Em operações que dependem da atuação coordenada de transportadores, terminais e operadores logísticos, é importante que cada participante responda pelas obrigações efetivamente relacionadas à sua atuação. O setor espera que a regulamentação avance nesse sentido, assegurando previsibilidade, neutralidade tributária e condições de competitividade para os portos brasileiros.
A reforma também torna mais relevante o acompanhamento das regras de não cumulatividade e de apropriação de créditos de IBS e CBS. Embora o novo modelo tenha como objetivo reduzir a cumulatividade da tributação sobre o consumo, o aproveitamento de créditos depende das condições estabelecidas pela legislação e das características de cada operação. A existência desses créditos, portanto, não assegura, por si só, a neutralidade dos efeitos financeiros da mudança. Também será necessário acompanhar os mecanismos de recolhimento, incluindo o split payment, e seus possíveis impactos sobre o fluxo de caixa das empresas.
Por isso, o efeito econômico precisará ser avaliado caso a caso, considerando a estrutura de custos das empresas, os serviços contratados, os créditos elegíveis e as condições comerciais de cada operação. Essa análise é fundamental para que decisões sobre rotas, contratação de serviços e composição de soluções logísticas sejam tomadas com base em informações consistentes.
Impactos nas operações — Nos últimos anos, o setor se dedicou a mapear os possíveis impactos da mudança e, agora, essa análise precisa se transformar em decisão, tarefa que envolve diferentes áreas da empresa, como jurídica, fiscal, controladoria, comercial, de modo a coordenar o trabalho sobre as mesmas questões, cada uma dentro de sua responsabilidade.
Olhando para o futuro, outro ponto que merece atenção é o horizonte da transição, uma vez que, a partir de 2027, a CBS substituirá o PIS e a Cofins. Já a substituição gradual do ICMS e do ISS pelo IBS ocorrerá entre 2029 e 2032, até a vigência integral do novo modelo, prevista para 2033.
Esse cronograma é um indicativo de que as empresas terão de acompanhar mudanças sucessivas, atualizar procedimentos e avaliar os impactos de cada etapa sobre suas atividades. Neste contexto, antecipar essas discussões pode reduzir incertezas e contribuir para relações comerciais mais transparentes. Isso também permite que as companhias identifiquem eventuais necessidades de investimento em tecnologia, revisem seus modelos de gestão e preparem as equipes para lidar com as novas exigências.
No que diz respeito à cabotagem, esse planejamento precisa estar associado à avaliação da competitividade das operações
multimodais. A escolha de uma solução logística não depende apenas da incidência tributária, mas também de fatores como disponibilidade de infraestrutura, confiabilidade dos serviços, prazos de entrega, capacidade de integração entre modais e custos envolvidos em toda a movimentação da carga.
Uma consequência deste processo de transição para o setor logístico, no entanto, é a necessidade de reconstruir parte da segurança jurídica que as empresas levaram anos para formar a partir dos tributos que deixarão de existir. Esta é uma tarefa que precisa ter início antes de haver uma resposta para todas as perguntas, cabendo às organizações a análise de quais riscos podem ser assumidos e como esse entendimento será refletido nos preços, no contrato e no sistema.
A transição também exigirá uma reavaliação dos critérios de localização e estruturação das operações logísticas, considerando as mudanças previstas nos mecanismos de incentivo fiscal. Nesse cenário, fatores como infraestrutura disponível, acesso a portos, conexão com fornecedores e proximidade dos mercados consumidores poderão ganhar ainda mais relevância nas decisões empresariais.
Por isso, a transição deve ser acompanhada de previsibilidade regulatória e clareza na aplicação das regras. Quanto maior a segurança para interpretar e cumprir as exigências, mais condições as empresas terão de planejar investimentos e estabelecer estratégias comerciais consistentes.
Fortalecimento do setor logístico — O principal desafio para o fortalecimento do setor logístico em meio à Reforma Tributária é transformar todo o conhecimento adquirido sobre o novo modelo de tributação em decisões dentro das empresas, à medida que a transição avança. Por conta disso, esse processo não deve ficar restrito às áreas Fiscal e Jurídica, mas envolver a empresa como um todo.
A reforma tem entre seus objetivos a simplificação e a maior transparência do sistema tributário, além da redução de distorções entre operações e setores. A concretização desses benefícios, entretanto, dependerá da implementação das novas regras e de seus efeitos sobre as atividades econômicas.
Este também é um momento de oportunidade para a cabotagem enquanto parte de uma estratégia mais ampla para o desenvolvimento da logística brasileira. O fortalecimento do transporte marítimo depende não apenas da eficiência das operações, mas também da capacidade de conectar portos, transportadores, indústrias e centros de distribuição em soluções integradas.
Diante disso, o novo sistema pode contribuir para uma gestão tributária mais consistente e para uma visão mais clara dos custos ao longo da cadeia. Para transformar esse potencial em ganhos concretos, será necessário combinar preparação técnica, integração de informações e diálogo entre empresas e autoridades, com orientações claras que evitem distorções e preservem a competitividade da logística brasileira.
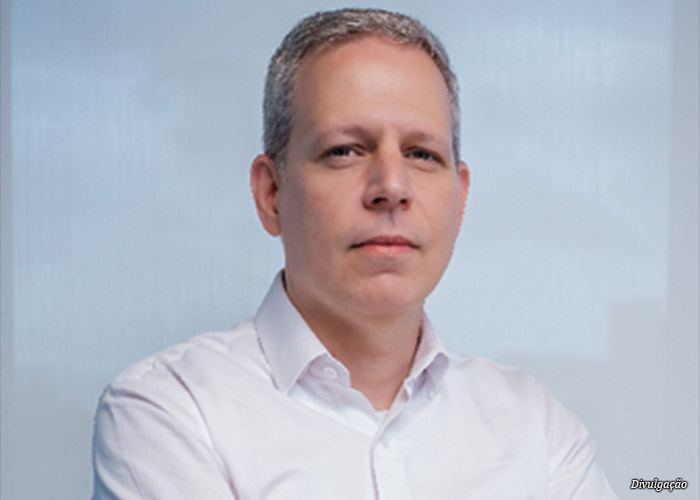
• Por: Eduardo Simeone, diretor Jurídico, Relações Governamentais e Compliance da Log-In Logística Integrada, grupo de soluções logísticas, movimentação portuária, navegação de Cabotagem e Mercosul, além de atuação na ponta rodoviária.