


Ante o resultado positivo de R$ 76 milhões alcançado no mesmo período de 2025.
A Companhia Siderúrgica Nacional (“CSN”) (B3: CSNA3; Nyse: SID) divulgou seus resultados financeiros referentes
ao terceiro trimestre de 2026 no dia 12 de novembro (quita-feira). Destaques para a receita líquida no terceiro trimestre de 3026 atingiu R$ 10.485,8 milhões, representando uma queda de 7,3% em relação ao trimestre anterior e de 11,1% na comparação com o mesmo período de 2025. O desempenho refletiu principalmente, a queda do preço do minério de ferro e o aumento do custo do frete marítimo no segmento de mineração, além da sazonalidade negativa verificada nas operações europeias da siderurgia. Na comparação anual, o principal impacto negativo também veio da Mineração, com retração de 5,2% no preço do minério de ferro e aumento de 57,3% no custo do frete marítimo, impactando assim o preço realizado. Esses efeitos mais do que compensaram a melhora do faturamento nos demais segmentos, com destaque para a Siderurgia, com a melhora operacional e de preços observada ao longo de 2026, e para Cimentos que vem registrando recordes de performance neste ano.
O Custo dos Produtos Vendidos (CPV) totalizou R$ 8.194,9 milhões, o que representa uma retração de 2,2% frente ao trimestre anterior, em linha com a menor atividade comercial verificada no período, principalmente nos segmentos de Siderurgia, Mineração e Energia. Na comparação com o terceiro trimestre de 202, percebe-se uma queda de apenas 1,6%, fruto do menor volume de embarques na Mineração.
O lucro bruto do terceiro trimestre de 2026, por sua vez, totalizou R$ 2.290,9 milhões, com margem bruta de 21,8%,
representando uma redução de 4,1 p.p. em relação ao segundo trimestre de 2026. Na comparação com o mesmo período de 2025, foi possível observar uma queda ainda maior, de 7,6 p.p. Esses resultados refletem o menor faturamento verificado no período, principalmente no segmento de Mineração, que foi impactado pela compressão de margens verificada no segmento como um todo.
As despesas com vendas, gerais e administrativas totalizaram R$ 1.822,1 milhões no 3terceiro trimestre de 2026, representando aumento de 10,9% em relação ao trimestre anterior e 16,8% na comparação anual, reflexo direto do aumento das despesas com distribuição no mercado externo, além das sólidas atividades comerciais verificadas nos segmentos de cimentos e no mercado doméstico da siderurgia.
No terceiro trimestre de 2026, o grupo de outras receitas e despesas operacionais foi negativo em R$ 1.205,2 milhões, representando um crescimento de 82,5% em relação ao trimestre anterior, como resultado, principalmente, da provisão constituída relacionada à um processo arbitral. Além disso, também pesou nesse desempenho a ociosidade operacional reconhecida no período associada às linhas de decapagem que foram normalizadas ao longo do terceiro trimestre de 2026. A combinação desses fatores acabou por compensar o resultado positivo com as operações de hedge de minério realizadas no período.
Por sua vez, o resultado financeiro do terceiro trimestre de 2026 foi negativo em R$ 1.361,4 milhões, o que representa uma redução de 26,1% em relação ao trimestre anterior e de 5,6% contra o terceiro trimestre de 2025. Esse resultado é consequência da menor atualização monetária das dívidas indexadas à inflação e do efeito positivo das operações de derivativos.
O resultado de Equivalência Patrimonial apresentou aumento de 19,3% em relação ao segundo trimestre de 2026 e de 5,3% na comparação com o terceiro trimestre de 2025. O desempenho reflete, principalmente, a reversão de provisões para contingências cíveis registrada pela TLSA em setembro, além da contribuição de outras participações, com destaque para a participação indireta em coligadas da subsidiária CEEE-G. Esses efeitos mais do que compensaram o menor resultado da MRS, cujo desempenho no terceiro trimestre de 2026 foi impactado negativamente por instrumentos de Hedge Accounting.
No terceiro trimestre de 2026, a CSN registrou prejuízo líquido de R$ 1.247,3 milhões, o que representa uma piora de 61,3% em relação ao trimestre anterior e uma reversão em relação ao lucro registrado no mesmo período do ano passado. Além da piora operacional verificada no período, principalmente relacionada ao resultado mais fraco da mineração, contribuiu também para esse prejuízo o impacto das outras despesas operacionais.
No terceiro trimestre de 2026, o Ebitda (lucro antes de juros, impostos, depreciação e amortização, sigla em inglês)Ajustado totalizou R$ 1.875,9 milhões, o que corresponde a uma redução de 32,3% em relação ao trimestre anterior e de 43,5% na comparação com o terceiro trimestre de 2025. A margem Ebitda ajustada, por sua vez, atingiu 17,0% no período, o que representa um patamar 6,4 p.p. e 10.8 p.p. abaixo do segundo trimestre de 2026 e terceiro trimestre de 2025, respectivamente. Essa redução na rentabilidade é consequência direta do cenário mais desafiador apresentado no segmento de mineração ao combinar preços mais fracos de minério com aumento nos custos de frete entre Brasil e China. Além disso, os demais segmentos também contribuíram para essa redução, com a siderurgia apresentando um desempenho mais fraco no exterior (em linha com a sazonalidade) e o segmento de cimentos verificando pressões temporárias de custos com matéria-prima.
Na comparação com o mesmo período de 2025, a Mineração foi o principal fator de pressão sobre o resultado, seguindo a dinâmica mais desafiadora de compressão de margens enfrentada por todos as mineradoras brasileiras.
A CSN explicou o prejuízo por ser um trimestre marcado por resultados mais fracos na mineração e sazonalidade negativa da siderurgia no mercado externo — O terceiro trimestre de 2026 foi marcado por resultados mais fracos no segmento de mineração em razão da combinação de preços menores e aumento no custo de frete. Adicionalmente, a sazonalidade negativa das vendas no mercado externo da siderurgia e o aumento nos custos de produção de cimentos também contribuíram para a piora da performance no trimestre.
Siderurgia: maior eficiência produtiva foi compensada por dinâmica mais fraca no exterior e recrudescimento das importações — Mesmo com a companhia atingindo a melhor performance produtiva dos últimos dois anos, o resultado foi pressionado por uma dinâmica mais fraca de vendas no exterior (em linha com a sazonalidade) e pelo recrudescimento do volume de material importado que acabou por impedir novos repasses de preço.
Cimentos: maior resultado comercial do ano reforça a resiliência operacional do segmento — No terceiro trimestre de 2026, a CSN conseguiu apresentar a maior atividade comercial do ano, mesmo em um trimestre marcado por maior volume de chuvas, principalmente na região Sudeste, e por uma menor quantidade de dias úteis verificados no período. Isso demonstra o sucesso da operação e a mudança da estratégia comercial ao ser mais assertiva na política de precificação.
Alavancagem pressionada pela menor performance operacional do trimestre e aumento das amortizações — A combinação de um menor resultado operacional acumulado nos últimos 12 meses com uma maior queima de caixa verificada no período, especialmente em um período marcado por concentração de amortização tanto de dívida quanto dos contratos de pré-pagamento de minério acabou por pressionar a alavancagem no trimestre. Nesse contexto, o indicador dívida líquida/Ebitda UDM atingiu 4,23x no período, o que representa um aumento de 73,7 basis points em relação ao trimestre anterior. Apesar dessa conjuntura mais desafiadora, é importante frisar que a companhia vem evoluindo de maneira consistente no seu projeto de adequação da estrutura de capital, principalmente via venda de ativos, e os recentes anúncios de assinatura de Term sheet para a venda da SWT e a assinatura da venda do segmento de cimentos são exemplos importantes do comprometimento da Administração e da força do portfólio para garantir liquidez para o grupo.
Investimentos — No terceiro trimestre de 2026, os investimentos totalizaram R$ 1.384,0 milhões, o que representa uma retração de 2,1% em relação ao trimestre anterior e 3,6% contra o mesmo período de 2025. Essa leve desaceleração se deve aos esforços conduzidos para trazer uma maior otimização dos investimentos com manutenção, ainda mais em um período de pressão nos resultados. Esse fator acabou por compensar toda a aceleração nos investimentos dos projetos de expansão do Grupo, principalmente relacionados à P15, recuperação das linhas de decapagem e na ampliação e modernização da usina de Jacuí.
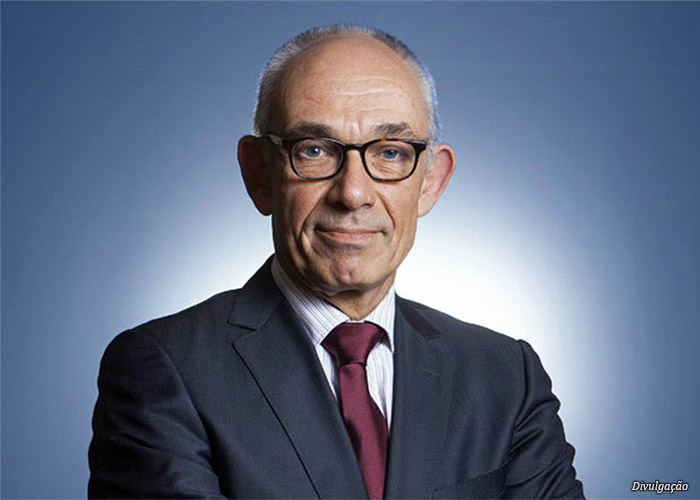
A CSN realizou teleconferência online no dia 13 de novembro (sexta-feira), para destalhar os resultados e adiantar algumas projeções da companhia, a ocasião participou o novo presidente-executivo da companhia, Fabio Schvartsman que na sua fala disse que prefere venda de ativos de logística, verificando caso a caso. Ele afirmou que, após a venda das operações de aço da empresa na Alemanha e da cimenteira do grupo, vai priorizar discussões com bancos locais sobre o alongamento de sua dívida. E disse que não entende como adequado o plano anterior da companhia de vender participação minoritária em sua divisão de infraestrutura de logística e considera que a empresa tem que se focar em vendas de ativos individuais.
— Vender participação minoritária (na divisão) não é a melhor maneira, mas se formos prosseguir, vamos vender individualmente, obviamente não serão todos os ativos. Cada caso é um caso” — disse. Esta é a primeira conferência com analistas após tomar posse há cerca de dois meses. A companhia tem expectativas de respostas a muito curto prazo—complementou.
— A CSN está trabalhando para antecipar para ainda este ano o recebimento dos recursos da venda da CSN Cimentos para a Huaxin e que por conta disso não é possível neste momento garantir se a empresa vai cumprir a previsão de atingir alavancagem financeira de três vezes até o final deste ano— destacou.
— É a primeira vez que alguém de fora assume o comando da empresa controlada pelo grupo de Benjamin Steinbruch e o momento da mudança na gestão em que a situação da companhia é complexa— observou
— Ainda é cedo para se dizer o que será feito para recuperar os negócios da CSN, a questão é fazer gestão direito e é isso que estamos empenhados—explicou o executivo.
A CSN tem pela frente vencimentos de R$ 7,8 bilhões em 2027, R$ 6,2 bilhões em 2028, outros R$ 6,2 bilhões em 2029 e R$ 11,5 bilhões em 2030 e uma disponibilidade atual de R$ 12,2 bilhões, de acordo com a apresentação do grupo.
— Neste momento se torna evidente a necessidade de se negociar com os bancos. O próximo objetivo de curto prazo é esse e faremos o que for necessário— disse Schvartsman.
Aumento nos preços do aço — Na frente de siderurgia, o diretor comercial Luis Fernando Martinez afirmou que depois de elevar os preços de aço vendido no Brasil em 7,5% neste mês a companhia deve fazer novo reajuste em dezembro, de entre 5% e 7,5% para compensar a desvalorização do real ante o dólar. A empresa também vai começar as negociações com montadoras de veículos e eletrodomésticos cobrando um aumento de 10% nos preços do aço a partir do ano que vem — adiantou o executivo.