


Decisões favoráveis em primeira instância alimentam debate sobre a Reforma Tributária.
A transição para o novo sistema tributário já provoca disputas judiciais sobre a inclusão do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na base de cálculo de tributos atuais, como ICMS e ISS. A tese defendida por contribuintes sustenta que os novos tributos não devem integrar essas bases, pois os valores destinados ao Fisco não representam receita própria das empresas.
A discussão já conta com decisões favoráveis em primeira instância, incluindo uma liminar em setembro de 2026 e uma sentença em outubro que afastaram a inclusão do IBS e da CBS na base de cálculo do ICMS. Ainda assim, existem decisões contrárias e não há jurisprudência consolidada. Por isso, não é possível prever com segurança as chances de êxito das ações.
No caso do ICMS, um dos argumentos é que a Lei Complementar nº 227/2026 previu expressamente a inclusão do Imposto Seletivo na base de cálculo do imposto estadual, mas não estabeleceu regra equivalente para o IBS e a CBS. Já em relação ao ISS, a controvérsia envolve a interpretação do conceito de “preço do serviço”, previsto na Lei Complementar nº 116/2003, e a possibilidade de excluir valores que, segundo a tese, não constituem remuneração própria do prestador.
Outro ponto de discussão é a diferença na forma de cálculo dos tributos. Enquanto o PIS e a Cofins são considerados na composição do preço dos produtos e serviços, o IBS e a CBS serão destacados separadamente. Por isso, contribuintes questionam se os novos impostos também devem entrar no cálculo do ICMS e do ISS. A Secretaria da Fazenda do Paraná já defendeu a inclusão do IBS e da CBS na base de cálculo do ICMS, mas esse entendimento é contestado sob o argumento de que os novos tributos seguem uma sistemática diferente daquela aplicada ao PIS e à Cofins.
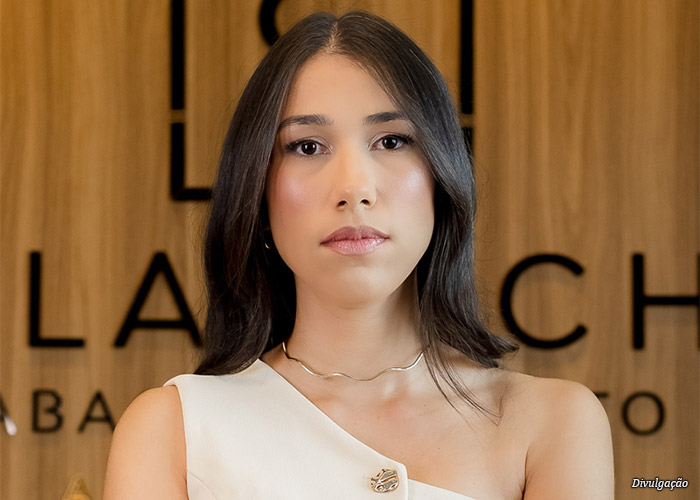
Para a advogada tributarista Ana Paula Izidoro, a discussão exige cautela por parte das empresas. —Embora existam fundamentos jurídicos relevantes para sustentar a exclusão do IBS e da CBS das bases de cálculo de outros tributos, o cenário ainda é incerto. A análise deve considerar as particularidades de cada imposto e a evolução das decisões judiciais, sem pressupor um resultado favorável—afirma.
Além dos aspectos jurídicos, a decisão de ajuizar uma ação exige planejamento financeiro. Empresas que deixarem de recolher os valores questionados sem uma decisão judicial que suspenda a exigibilidade poderão ficar sujeitas à cobrança dos tributos e dos encargos legais. Também é necessário considerar os custos processuais e o impacto de eventuais depósitos judiciais sobre o fluxo de caixa.
—Antes de judicializar a questão, a empresa precisa avaliar os valores envolvidos, os riscos de uma eventual cobrança e os custos do processo. A escolha da estratégia deve levar em conta tanto os possíveis benefícios tributários quanto a capacidade financeira de sustentar a discussão —destaca a especialista.
Caso obtenham decisão favorável, os contribuintes poderão buscar o levantamento de depósitos judiciais ou a recuperação de valores pagos indevidamente, conforme a estratégia adotada e os requisitos legais aplicáveis. Diante da ausência de entendimento consolidado, a recomendação é avaliar individualmente a viabilidade jurídica e econômica da tese antes de ingressar na Justiça.
Perfil — Ana Paula Izidoro Martins, é advogada tributarista da Salamacha, Abagge e Calixto Advocacia, especialista em Direito Tributário pela Fundação Getulio Vargas (FGV).